

Advertisement
Breaking News: ज्वाइंट बैंक खाते में एक खाताधारक की मौत के बाद किसे मिलेगा पैसा? RBI के नियम जानें, कानूनी वारिसों के अधिकार और क्लेम से जुड़े जरूरी प्रावधान समझें
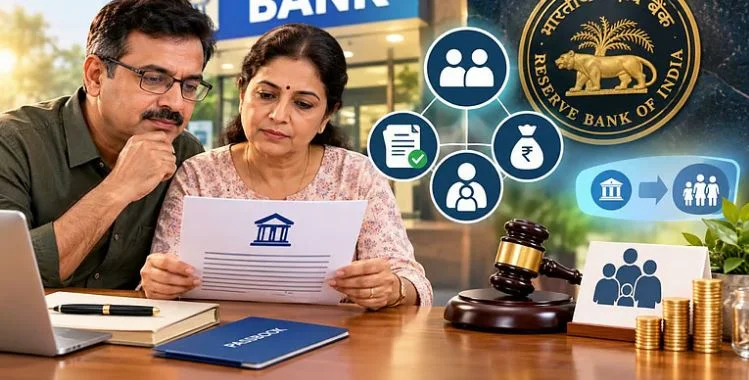
Breaking News: किसी संयुक्त (ज्वाइंट) बैंक खाते में से किसी एक खाताधारक की मृत्यु हो जाने के बाद सबसे बड़ा सवाल (The biggest question after the death of one of the account holders of a bank account.) यही उठता है कि जमा राशि का असली हकदार कौन (Who is the rightful owner of the deposited amount?) होगा। आम तौर पर लोगों में यह भ्रम रहता है कि जीवित खाताधारक का उस पैसे पर अपने आप पूरा और अंतिम अधिकार (The surviving account holder has automatic, full, and final rights over that money.) हो जाता है, लेकिन भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार स्थिति इससे अलग है। आरबीआई की गाइडलाइंस के मुताबिक, खाते का निपटारा पूरी तरह से बैंक खाता खोलते समय दर्ज कराए गए निर्देशों और मैंडेट पर निर्भर (Settlement depends entirely on the instructions and mandates provided at the time of opening the bank account.) करता है। यदि खाते में ‘आइदर या सरवाइवर’ (Either or Survivor) या ‘फॉर्मर या सरवाइवर’ का विकल्प चुना गया है, तो बैंक केवल मृत्यु प्रमाण पत्र (Death Certificate) और पहचान पत्र की जांच करके आसानी से जमा राशि जीवित खाताधारक को सौंप (After verifying the identity document, the deposited amount was easily handed over to the living account holder.) देता है।
बैंक से पैसा मिलना अंतिम मालिकाना हक नहीं, मृतक के कानूनी वारिसों का रहता है संपत्ति पर अधिकार
लोगों के बीच सबसे आम गलतफहमी यह होती है कि बैंक से पैसा मिल जाने पर वही व्यक्ति उस पूरी संपत्ति का अंतिम मालिक (Upon receiving the money from the bank, that same person becomes the ultimate owner of the entire property.) बन जाता है। इस पर स्पष्टीकरण देते हुए आरबीआई ने साफ किया है कि बैंक (While giving clarification, RBI has made it clear that the bank) जिस जीवित खाताधारक को रकम सौंपता है, वह उस राशि का वास्तविक मालिक नहीं बल्कि कानूनी (It hands over the amount to the surviving account holder; that person is not the actual owner of the funds, but rather the legal one.) वारिसों के लिए केवल एक ट्रस्टी या संरक्षक की तरह कार्य करता है। यदि मृतक की वसीयत या उत्तराधिकार नियमों के अनुसार (If the deceased has a will or inheritance rules) उसके बच्चों, माता-पिता या अन्य कानूनी वारिसों (Legal Heirs) का हिस्सा बनता है, तो वे भुगतान मिलने के बाद भी अपना कानूनी दावा पेश कर सकते हैं। बैंक का मुख्य दायित्व केवल सुरक्षित तरीके से राशि का भुगतान करना है, न कि संपत्ति का कानूनी बंटवारा करना।
क्लेम निपटारे के लिए 15 दिनों की समय-सीमा तय, फिक्स्ड डिपॉजिट (FD) के मामलों में भी लागू होते हैं विशेष नियम
आरबीआई के ग्राहक सेवा ढांचे के तहत, सभी आवश्यक दस्तावेज जमा (All necessary documents submitted under the RBI’s customer service framework.) करने के 15 दिनों के भीतर बैंकों को क्लेम का निपटारा करना अनिवार्य (It is mandatory for banks to settle claims.) होता है। बचत खातों की तरह ही फिक्स्ड डिपॉजिट यानी एफडी के मामलों में भी काफी हद तक समान नियम लागू (Largely similar rules apply to fixed deposits (FDs) as well, just like savings accounts.) होते हैं, जहां समय-पूर्व निकासी (Premature Withdrawal) के लिए दोनों खाताधारकों के संयुक्त निर्देश होने जरूरी हैं। इसके अलावा, किसी भी परिजन के निधन के बाद बैंक के एटीएम कार्ड या इंटरनेट बैंकिंग का इस्तेमाल करना गैर-कानूनी माना जाता है, और सही प्रक्रिया यह है कि तुरंत बैंक को विधिवत क्लेम फॉर्म और दस्तावेज सौंपकर नियमों के अनुसार आगे बढ़ा जाए।