
Breaking News: नो-कॉस्ट EMI का छिपा खेल; जीरो ब्याज के चक्कर में कहीं महंगी न पड़ जाए त्योहारी खरीदारी, जानें फीस और डिस्काउंट का पूरा गणित?
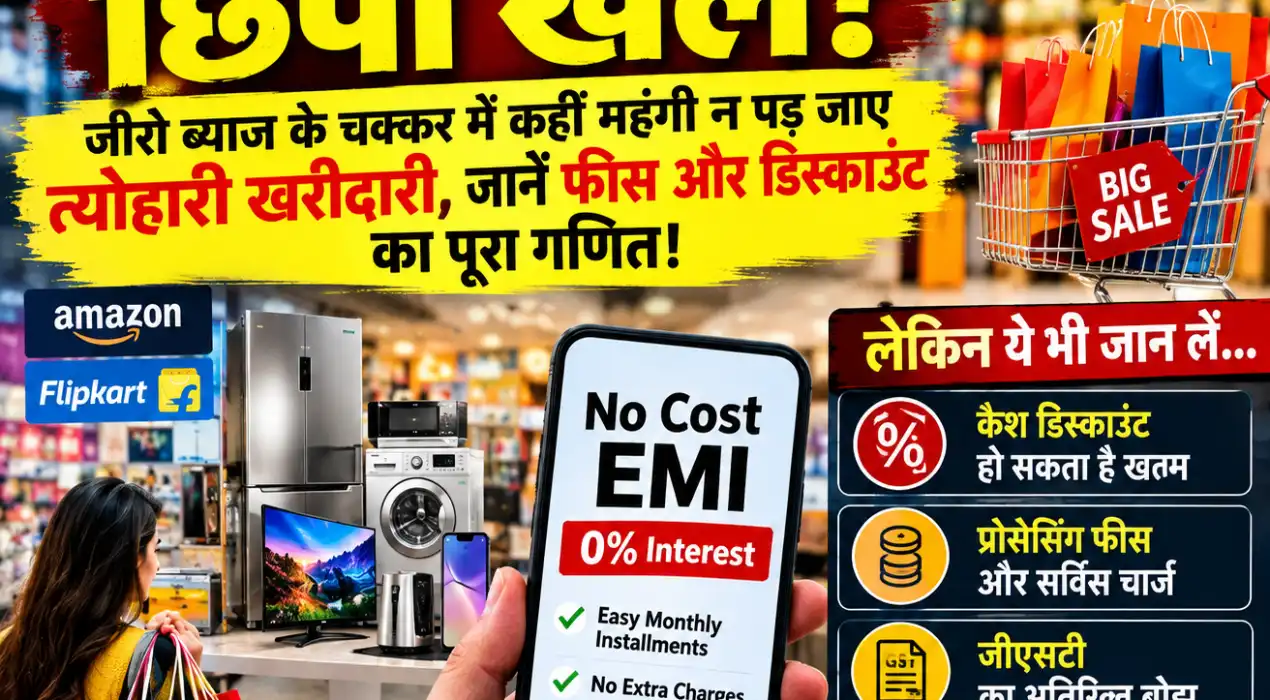
Breaking News: त्योहारी सीजन की शुरुआत के साथ ही देश भर में खरीदारी का दौर शुरू हो चुका (With the onset of the festive season, a shopping spree has begun across the country.) है, जहां अमेजन और फ्लिपकार्ट जैसी प्रमुख ई-कॉमर्स कंपनियों (Major e-commerce companies like Amazon and Flipkart) पर 80 प्रतिशत तक की भारी छूट के दावे ग्राहकों को तेजी से आकर्षित कर रहे हैं। बिक्री को और बढ़ावा देने के लिए ऑनलाइन (Online, to further boost sales) और ऑफलाइन दोनों माध्यमों पर टीवी, फ्रिज, वॉशिंग मशीन और स्मार्टफोन जैसे इलेक्ट्रॉनिक उत्पादों पर ‘नो-कॉस्ट ईएमआई’ (‘No-cost EMI’ on electronic products like smartphones) (No-Cost EMI) यानी बिना किसी अतिरिक्त शुल्क के आसान मासिक किस्तों का विकल्प धड़ल्ले से दिया (They readily offered the option of easy monthly installments for an additional fee.) जा रहा है। हालांकि, पहली नजर में पूरी तरह मुफ्त और फायदेमंद दिखने वाली यह सुविधा जितनी सरल नजर (This seemingly beneficial feature is as simple as it looks.) आती है, असलियत में उसके पीछे वित्तीय नियमों और शुल्कों का एक अलग ही गणित काम (In reality, a distinct set of calculations regarding financial rules and charges is at play behind it.) करता है।
ब्याज भले ही न लगे लेकिन प्रोसेसिंग फीस, जीएसटी और कैश डिस्काउंट छूटने से जेब पर पड़ता है अतिरिक्त बोझ
वित्तीय जानकारों के मुताबिक, नो-कॉस्ट ईएमआई पूरी तरह से फ्री नहीं (According to financial experts, no-cost EMI is not entirely free.) होती है। इस व्यवस्था में भले ही ग्राहक को अलग से कोई प्रत्यक्ष ब्याज नहीं चुकाना (Even though the customer does not have to pay any separate, direct interest under the arrangement…) पड़ता, लेकिन इसकी भरपाई अक्सर उत्पाद पर मिलने वाले कैश डिस्काउंट को खत्म करके की (The cost was often recouped by eliminating the cash discount available on the product.) जाती है। उदाहरण के तौर पर, यदि किसी सामान की नकद खरीदारी पर बड़ा डिस्काउंट मिल रहा (A huge discount is available on cash purchases of certain items.) है, तो नो-कॉस्ट ईएमआई का विकल्प चुनते ही वह छूट समाप्त हो जाती है, जो कि अप्रत्यक्ष रूप से ग्राहक से वसूली जाने वाली ब्याज राशि बन जाती है। इसके अलावा, खरीदारी के दौरान लगने वाली प्रोसेसिंग फीस, सर्विस चार्ज, प्री-क्लोजर चार्ज और जीएसटी जैसे विभिन्न शुल्क (Various charges applicable during the purchase, such as processing fees, service charges, pre-closure charges, and GST.) इस पूरी डील को कई गुना महंगा बना देते हैं।
खरीददारी से पहले नकद भुगतान और ईएमआई विकल्पों की करें तुलना, लोन एग्रीमेंट के नियमों को ध्यान से पढ़ें
ग्राहकों के लिए यह बेहद जरूरी है कि वे किसी भी उत्पाद को खरीदने से पहले कैश पेमेंट (Cash payment before purchasing the product) पर मिलने वाली छूट और नो-कॉस्ट ईएमआई के कुल खर्च का सही मूल्यांकन करें। खरीदारी करते समय लोन एग्रीमेंट को गहराई से पढ़ना चाहिए ताकि लॉक-इन अवधि, ईएमआई बाउंस होने (While making a purchase, one should read the loan agreement thoroughly to know the lock-in period, EMI bouncing etc.) पर लगने वाली पेनल्टी और समय से पहले लोन चुकाने के शुल्कों की पूरी जानकारी मिल सके। कई बार विक्रेता खुद ब्याज का बोझ उठाते हैं, लेकिन हर मामले में ऐसा होना संभव नहीं (Sellers themselves bear the burden of interest, but this is not possible in every case.) है। जानकारों की सलाह है कि यदि नकद भुगतान से अधिक बचत हो रही हो, तो ईएमआई के जाल में फंसने के बजाय कैश पेमेंट का विकल्प चुनना ही उपभोक्ताओं (If cash payments offer greater savings, consumers may choose to pay in cash rather than getting caught in the EMI trap.) के लिए अधिक समझदारी भरा सौदा साबित होता है।